Im England des 16. Jahrhunderts fiel dem Kaufmann und königlichen Finanzberater Thomas Gresham etwas Merkwürdiges auf. Die Krone hatte über Jahre ihre Münzen „verschlechtert", also den Silberanteil heimlich gesenkt und durch billigeres Metall ersetzt. Alte Münzen mit vollem Silbergehalt und neue, gestreckte Münzen liefen nebeneinander um – und beide galten per Gesetz gleich viel. Das Ergebnis war absehbar: Die guten Münzen verschwanden. Niemand gab freiwillig eine vollwertige Silbermünze aus, wenn er dieselbe Schuld mit einer minderwertigen begleichen durfte. Die guten Stücke wanderten in Truhen, wurden eingeschmolzen oder ins Ausland verkauft. Im Umlauf blieb nur der Ausschuss.
Diesen Zusammenhang fasst ein bekannter Satz zusammen: „Schlechtes Geld verdrängt gutes." Benannt wurde er erst 1858 vom Ökonomen Henry Dunning Macleod nach Gresham (1519–1579) – obwohl der ihn weder erfunden noch als Erster beschrieben hatte. Schon Nicolaus Kopernikus formulierte ihn 1517 in einer Denkschrift zur Münzreform, deren endgültige Fassung 1526 unter dem Titel Monetae cudendae ratio bekannt wurde, und rund anderthalb Jahrhunderte früher der Gelehrte Nicole Oresme, um 1355. In Polen und Osteuropa heißt das Prinzip bis heute Kopernikus-Gresham-Gesetz. Die Beobachtung selbst reicht bis in die Antike zurück, bis zu Aristophanes' Komödie Die Frösche.
An dieser Stelle wird das „Gesetz” gern falsch verstanden – als hätte gutes Geld eine natürliche Neigung, sich zu verstecken. Das hat es nicht. Der Effekt tritt nur unter einer sehr bestimmten Bedingung auf: wenn ein Staat einen festen Umtauschkurs zwischen den beiden Geldsorten erzwingt. Genau das taten die englischen Münzgesetze. Alte und neue Münzen mussten zum selben Nennwert angenommen werden, obwohl ihr Metallwert längst auseinandergedriftet war.
Nimmt man diesen Zwang weg, verschwindet der Effekt. Dürften die Preise frei nach Geldsorte auseinanderlaufen – für gute Münzen mehr, für schlechte weniger –, gäbe es keinen Grund, das gute Geld zu horten. Beide würden zu ihrem wahren Wert zirkulieren. Deshalb ist Greshams Gesetz genau genommen gar kein Naturgesetz des Marktes, sondern die Folge eines staatlichen Preiseingriffs auf das Geld selbst. Ökonomen der Österreichischen Schule wie Ludwig von Mises haben das früh betont: Wo der Markt bewertet, gewinnt das bessere Gut; wo der Staat einen Kurs festschreibt, entsteht die Verzerrung. Gresham beschreibt also weniger die Klugheit der Sparer als die Nebenwirkung einer verordneten Lüge über den Wert.
Kaum ein Beispiel wird heute so oft mit Gresham erklärt wie Bitcoin. Der Befund stimmt oberflächlich: Wer Bitcoin und Euro besitzt, gibt in aller Regel seine Euro aus und lässt die Bitcoin liegen. Gutes Geld wird gehortet, schlechtes ausgegeben – klingt nach einem Lehrbuchfall.
Nur passt die Bedingung nicht. Zwischen Bitcoin und Euro gibt es keinen erzwungenen Festkurs; ihr Wechselkurs schwankt frei und minütlich. Damit fehlt genau das, was Gresham erst auslöst. Was hier wirkt, ist etwas anderes und Präziseres: ein Rest-Zwangseffekt, aber allein auf der Euro-Seite. Der Euro ist gesetzliches Zahlungsmittel. Der Gegenüber im Geschäft muss ihn annehmen. Bitcoin nimmt bislang nur an, wer will.
Das dreht die übliche Erzählung um. Es ist nicht bloß so, dass man den Euro loswird, weil er langsam an Kaufkraft verliert. Man gibt ihn aus, weil man ihn bei jemandem abladen kann, der keine Wahl hat. Man behält das gute Geld, das einen niemand auszugeben zwingt, und reicht das schlechtere an einen Empfänger weiter, den das Gesetz zur Annahme verpflichtet. Aus der Perspektive des Bitcoin-Sparers ist das keine Schwäche seines Geldes, sondern ein rationaler Zug: Der Annahmezwang, den der Staat dem Euro verordnet hat, arbeitet für ihn. Es sieht aus wie Gresham, ist aber der Schatten eines Zwangs, der nur noch eine der beiden Seiten betrifft.
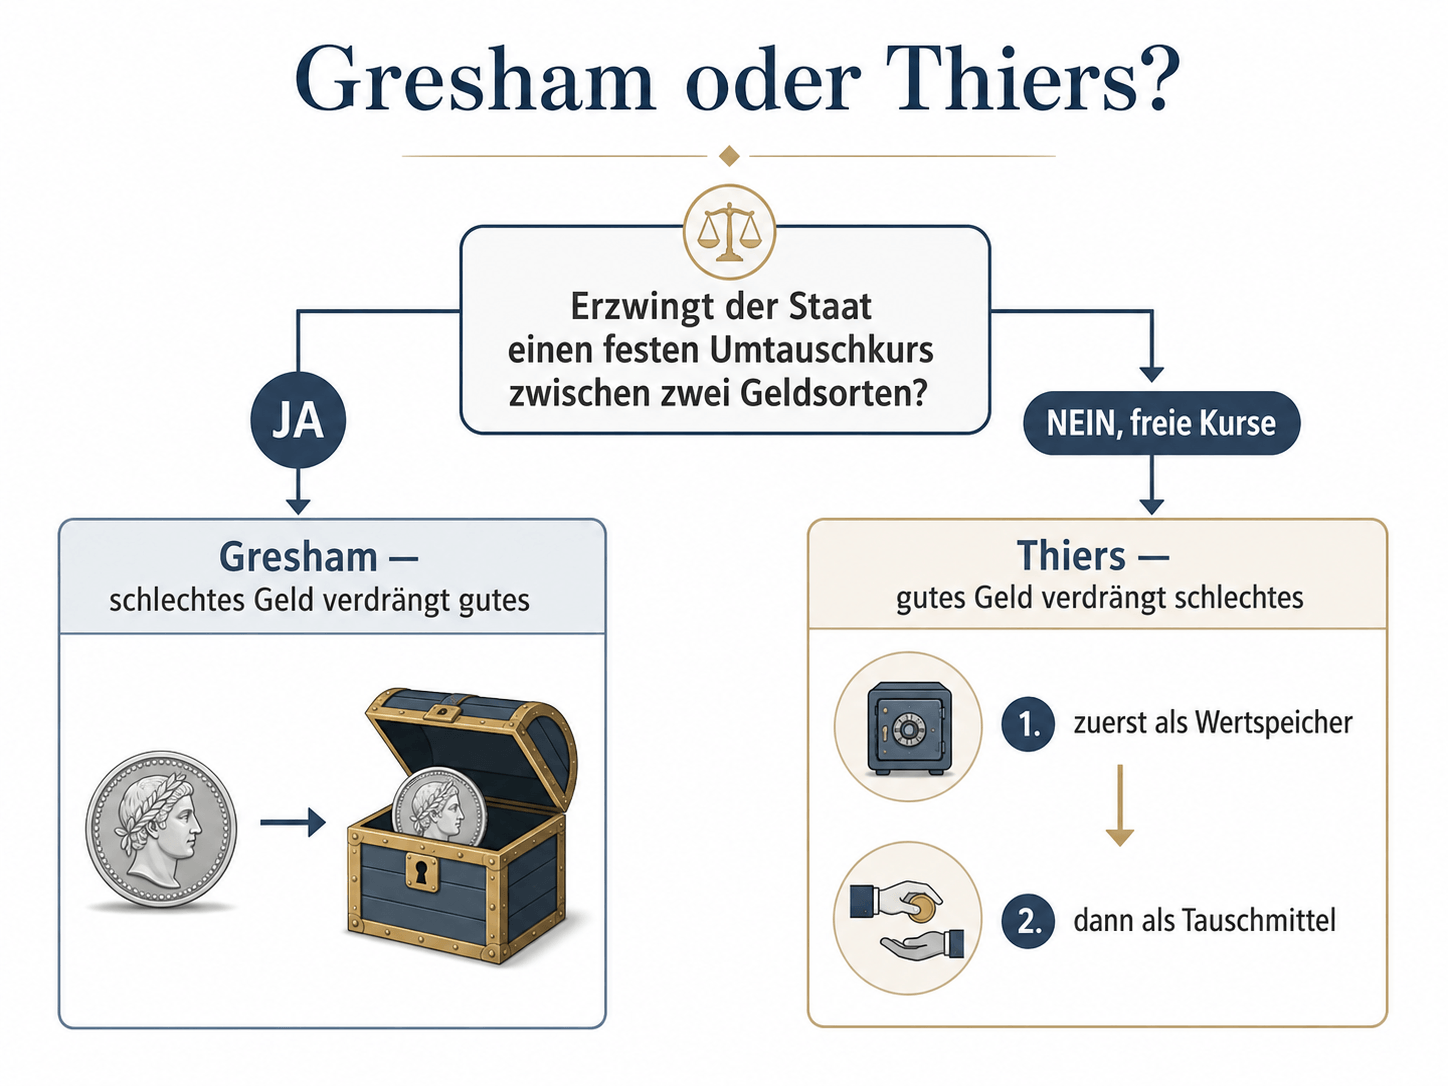
Es gibt auch die Umkehrung, und sie hat ebenfalls einen Namen. Der Ökonom Peter Bernholz taufte sie „Thiers'sches Gesetz", nach dem französischen Staatsmann und Historiker Adolphe Thiers (1797–1877): Gutes Geld verdrängt schlechtes. Beobachtet wurde das historisch am Ende großer Inflationen. Verliert eine Währung schnell genug an Wert, weigern sich die Menschen irgendwann, sie überhaupt noch anzunehmen – ganz gleich, was das Gesetz vorschreibt. In Zimbabwe griffen die Leute 2009 zu Fremdwährungen und zum Tauschhandel, obwohl der eigene Dollar offiziell galt. Der Annahmezwang stand nur noch auf dem Papier.
Man könnte meinen, das sei ein reines Hyperinflations-Phänomen und für ein gemächliches Regime wie den Euroraum, in dem die Kaufkraft Jahr für Jahr langsam, aber stetig schwindet, irrelevant. Das greift zu kurz. Thiers wirkt auch hier schon – nur gestaffelt nach den Funktionen des Geldes. Auf der Funktion der Wertaufbewahrung setzt sich das bessere Geld längst durch: Wer die Wahl hat, spart nicht in einer Währung, deren Kaufkraft planmäßig schrumpft. Auf der Funktion des Tauschmittels behält das schwächere Geld dagegen noch die Oberhand, weil sein Annahmevorteil die langsame Entwertung im Alltag überwiegt. Man spart im guten Geld und zahlt im schlechten. Genau das ist der heutige Zustand.
„Gutes Geld verdrängt schlechtes” ist also kein Schalter, der erst bei galoppierender Inflation umspringt, sondern ein Prozess, der die Geldfunktionen nacheinander erobert. Zur Wertaufbewahrung ist der Wechsel im Gange; das Tauschmittel folgt später. Und dorthin führen zwei Wege.
Der erste ist der aus den Geschichtsbüchern: Die Entwertung beschleunigt sich so stark, dass niemand das schlechte Geld auch nur eine Nacht länger halten will. Der zweite kommt ohne Krise aus. Er setzt dort an, wo die Reibung fällt, gutes Geld direkt zu verwenden. Wer heute bereits vollständig auf einem Bitcoin-Standard lebt, hält kaum noch Euro. Für ihn ist es die logische Konsequenz, Einnahmen direkt in Bitcoin zu wollen und auch damit zu zahlen – denn jeder Umweg über Währungswechsel bedeutet Reibung, Umrechnung, doppelten Aufwand. Das macht zunächst jeder für sich allein aus. Werden es genug, entsteht daraus ein gesellschaftlicher Netzwerkeffekt.
Das ist keine Bitcoin-Besonderheit, sondern die Art, wie Geld überhaupt entsteht. Carl Menger, der Begründer der Österreichischen Schule, hat es gezeigt: Geld wird nicht per Dekret eingeführt, sondern setzt sich organisch als das am leichtesten absetzbare Gut durch, weil immer mehr Menschen es annehmen, gerade weil es immer mehr andere schon annehmen. Der zweite Weg zu Thiers ist also nichts anderes als Mengers Emergenz des Geldes in Echtzeit – diesmal von der Sparfunktion aus, die sich Schritt für Schritt ins Tauschmittel vorarbeitet.
Gresham und Thiers widersprechen sich nicht; sie beschreiben zwei Seiten derselben Frage, getrennt durch eine einzige Bedingung. Wo ein Staat einen Kurs erzwingt, verdrängt das schlechte Geld das gute aus dem Handel. Wo Menschen frei wählen dürfen, gewinnt am Ende das bessere. Der Annahmezwang beim Euro erklärt, warum ihn heute jeder zuerst ausgibt – und wer das mit Gresham verwechselt, übersieht, dass dieselbe Freiheit, die das gute Geld noch schont, es morgen zum allgemeinen Zahlungsmittel machen kann.
Für Bitcoin heißt das: Das heutige Halten ist kein Zeichen dafür, dass es als Geld versagt, sondern ein Zwischenstand auf einem Weg, den harte Geldformen schon oft gegangen sind. Warum Menschen ihre Ersparnisse überhaupt in ein besseres Geld verlagern, liegt tiefer als in der bloßen Inflationsrate – die eigentliche Wurzel beschreibt der Cantillon-Effekt. Coinfinity begleitet diesen Übergang seit Jahren – vom ersten Sparen im besseren Geld bis zu dem Tag, an dem man es auch ausgeben möchte.
Verantwortlich für den Inhalt: Coinfinity GmbH
Lorem ipsum dolor sit amet, consectetur adipiscing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip ex ea commodo consequat. Duis aute irure dolor in reprehenderit in voluptate velit esse cillum dolore eu fugiat nulla pariatur.
Block quote
Ordered list
Unordered list
Bold text
Emphasis
Superscript
Subscript